¿innovación financiera o Caballo de Troya ideológico?
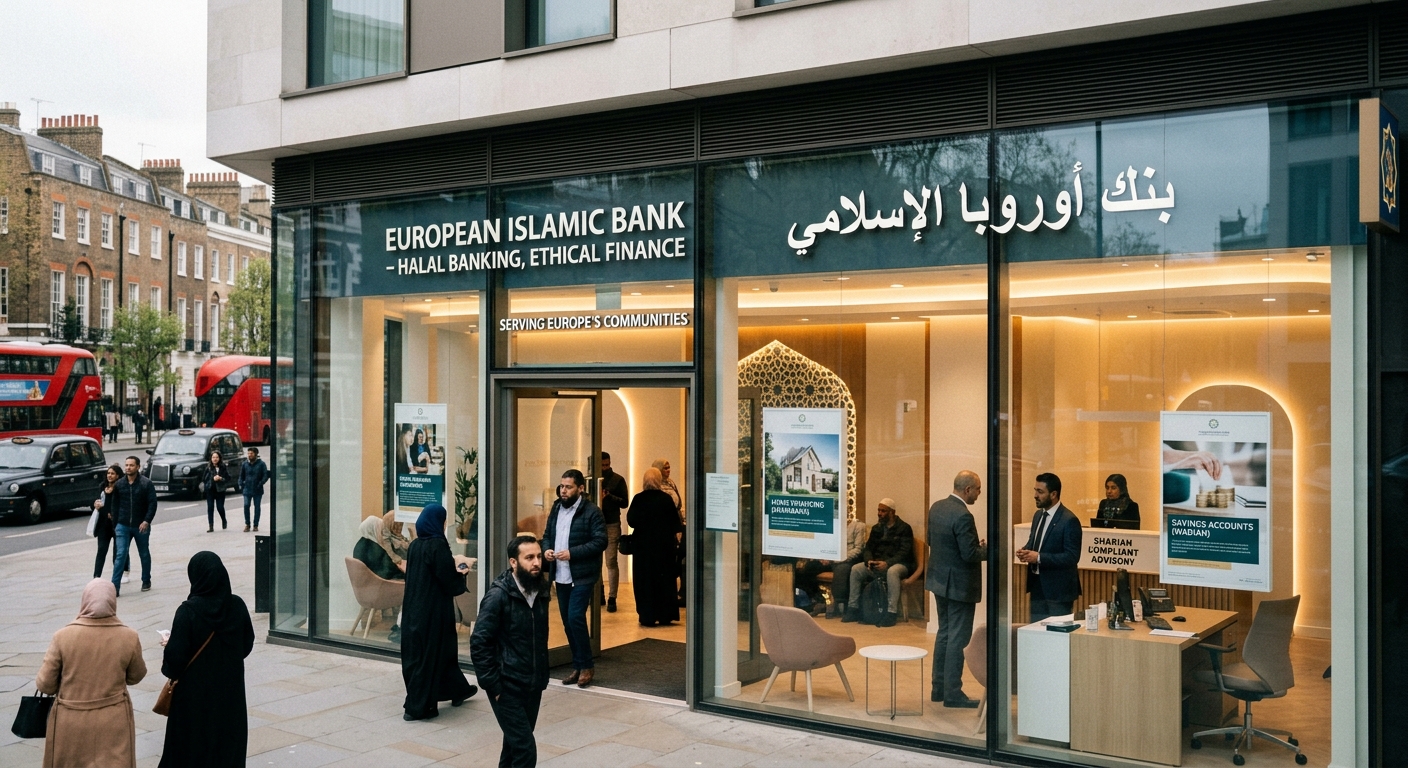
La banca islámica está llegando a Europa con una promesa atractiva: ofrecer una forma de gestionar el dinero sin intereses, con inversiones consideradas éticas y con productos adaptados a los clientes musulmanes.
Hasta aquí, nada especialmente extraño. Europa es una sociedad plural y sus ciudadanos tienen derecho a buscar servicios financieros compatibles con sus creencias.
Pero hay preguntas que merecen una investigación más profunda:
¿Qué es realmente la banca islámica?
¿De dónde vienen sus principios y quién los interpreta?
¿Es simplemente una alternativa financiera o también puede convertirse en una herramienta de influencia religiosa y política?
¿Qué ocurre cuando las normas de una tradición religiosa entran en contacto con las leyes, los valores y la regulación financiera europea?
¿Quién controla que la etiqueta «islámico» no oculte intereses económicos, redes de influencia o falta de transparencia?
La cuestión no es si los musulmanes deben tener acceso a servicios financieros. La cuestión es si cualquier modelo financiero debe ser examinado con los mismos criterios de transparencia, legalidad, protección del consumidor y autonomía individual.
1. ¿Qué es la banca islámica?
La banca islámica es un sistema financiero que intenta organizar sus operaciones de acuerdo con determinados principios de la sharía, es decir, la interpretación de la ley islámica.
No existe una única forma de interpretar la sharía. Hay diferentes escuelas jurídicas, autoridades religiosas y consejos especializados que pueden discrepar sobre si un producto financiero es aceptable.
Sus principios más conocidos son:
Prohibición del riba, generalmente traducido como prohibición de los intereses financieros.
Prohibición del maysir, rechazo de los juegos de azar y de determinadas formas de especulación.
Restricciones sobre las actividades financiadas, por ejemplo, alcohol, juegos de azar y ciertos sectores considerados ilícitos.
Participación en beneficios y pérdidas, al menos como principio ideal del modelo.
El Gobierno francés resume estos principios incluyendo la prohibición del interés, de determinadas formas de incertidumbre y especulación, así como las restricciones sectoriales y el reparto de beneficios y pérdidas.
Una precisión importante
La banca islámica no significa necesariamente que el cliente no pague ningún coste por pedir dinero.
Por ejemplo, en una financiación convencional, el banco presta 100.000€ y cobra intereses. En una operación de tipo murabaha, el banco puede comprar un inmueble y vendérselo al cliente por 120.000€ , con pagos aplazados.
En el papel, no se trata de un préstamo con intereses, sino de una compraventa con un margen de beneficio.
La pregunta crítica es evidente, si el cliente termina pagando una cantidad similar a la que pagaría con un préstamo convencional, ¿estamos ante una diferencia económica real o ante una estructura jurídica y religiosa diferente para llegar a un resultado parecido?
La respuesta depende del contrato, del riesgo asumido por las partes y de la interpretación religiosa aplicada. La propia documentación del Tesoro británico describe la murabaha como una compra y posterior reventa de un activo a un precio superior, pagadero de forma aplazada.
2. Los orígenes: De la prohibición del interés a la industria financiera moderna
La banca islámica no apareció de repente en los bancos europeos, sus fundamentos se encuentran en la tradición jurídica y religiosa islámica, especialmente en la prohibición del riba.
Sin embargo, la banca islámica moderna, como industria organizada, es relativamente reciente.
Primeras experiencias contemporáneas
Durante el siglo XX, algunos economistas e intelectuales musulmanes empezaron a plantear una alternativa al sistema financiero convencional. Su objetivo era crear instituciones que respetaran los principios islámicos y que, al mismo tiempo, pudieran funcionar dentro de una economía moderna.
Una de las experiencias más citadas es la de Mit Ghamr, en Egipto, durante la década de 1960. Posteriormente, en los años setenta, aparecieron instituciones financieras islámicas de mayor alcance en países musulmanes, en un contexto de crecimiento de los ingresos procedentes del petróleo y de expansión de proyectos de identidad y renovación islámica.
En las décadas siguientes se desarrollaron bancos, fondos de inversión, compañías de seguros islámicos y mercados de sukuk.
Aquí conviene evitar dos simplificaciones: La banca islámica no es una invención exclusiva de los gobiernos del Golfo, tampoco es simplemente una versión antigua de la banca convencional sin ninguna diferencia.
Es una industria moderna que combina tradiciones religiosas, ingeniería financiera, intereses comerciales y, en algunos contextos, proyectos políticos o identitarios.
No obstante, estos elementos no deben confundirse automáticamente. Una entidad que utiliza criterios islámicos no es, por ese solo hecho, una organización política o extremista.
3. ¿Cómo funciona? Los productos más habituales
Para comprender la dimensión real de la banca islámica, hay que mirar sus productos, no solo su publicidad.
Murabaha: comprar y revender
El banco adquiere un activo y lo revende al cliente con un margen previamente acordado. El pago puede realizarse de forma aplazada.
Musharaka: asociación
El banco y el cliente participan en una inversión o en la propiedad de un activo. En determinados modelos, las partes comparten beneficios y pérdidas.
Sukuk: títulos de inversión
Son instrumentos financieros vinculados a activos, derechos o proyectos. A menudo se presentan como una alternativa a los bonos convencionales.
Ijara: arrendamiento
Se basa en el alquiler o usufructo de un activo, en algunas estructuras, el cliente puede terminar adquiriendo su propiedad.
Estos contratos no tienen necesariamente el mismo riesgo ni la misma protección para el cliente. Por eso, no basta con que un producto se anuncie como «sin intereses» o «conforme a la sharía». Hay que estudiar sus condiciones concretas.
4. ¿Por qué interesa la banca islámica en Europa?
La expansión europea responde a varias razones que no deben mezclarse.
A. Una demanda comercial legítima
Hay musulmanes europeos que desean productos financieros compatibles con sus convicciones religiosas. Algunos evitan los intereses por motivos espirituales; otros buscan inversiones que excluyan determinados sectores.
En una sociedad de libertad religiosa, es razonable que existan ofertas comerciales dirigidas a distintos grupos de consumidores, siempre que cumplan la ley.
La pregunta no es por qué un cliente musulmán desea un producto islámico, la pregunta es si el producto está explicado con claridad, si sus riesgos son comprensibles y si la decisión del cliente es verdaderamente libre.
B. La atracción de capital internacional
Los centros financieros europeos también quieren atraer inversión procedente de países del Golfo, fondos internacionales y grandes patrimonios interesados en instrumentos compatibles con la sharía.
El Reino Unido y Luxemburgo han desarrollado marcos que facilitan este tipo de operaciones. Luxemburgo, por ejemplo, ha trabajado con fondos islámicos y emisiones de sukuk dentro de su marco financiero general.
C. Competencia entre centros financieros
La banca islámica puede convertirse en un segmento más dentro de la competencia global por atraer capital.
Londres no compite únicamente con París, Fráncfort o Luxemburgo. También compite con centros financieros de Oriente Medio y Asia.
Por eso, cuando un Gobierno facilita la entrada de productos islámicos, no siempre está intentando promover una religión. Puede estar buscando inversión, empleo, actividad financiera y conexiones internacionales.
Pero los motivos económicos declarados no eliminan la necesidad de examinar las consecuencias políticas, culturales y regulatorias.
5. Europa: adaptación al sistema jurídico, no sustitución del sistema jurídico
Aquí aparece una cuestión fundamental.
La banca islámica puede funcionar en Europa únicamente dentro del marco jurídico europeo y nacional aplicable. Una entidad no puede utilizar la religión como excusa para incumplir las normas bancarias, fiscales, laborales, de protección del consumidor o de prevención del blanqueo de capitales.
En Luxemburgo, por ejemplo, la autoridad supervisora financiera indica que los fondos conformes a la sharía no disponen de un régimen regulatorio separado, deben someterse a los mismos requisitos legales y regulatorios que los demás fondos, junto con las exigencias específicas de divulgación y cumplimiento que correspondan. Una actualización de 2026 incorpora referencias más detalladas a la prevención del blanqueo de capitales, la financiación del terrorismo y los consejos de sharía.
El modelo debería ser sencillo: Libertad para ofrecer productos financieros religiosos; obligación de respetar las leyes comunes.
Esto implica que una entidad islámica debe responder, entre otras, a las siguientes preguntas:
¿Quién la autoriza y supervisa?
¿Qué protección tiene el dinero del cliente?
¿Qué sucede si la entidad quiebra?
¿Cómo se calculan las comisiones y los beneficios?
¿Qué conflictos de intereses existen entre el banco y sus asesores religiosos?
¿Qué mecanismos existen para reclamar?
¿Se aplica la misma normativa de prevención del blanqueo de capitales y financiación del terrorismo?
La respuesta no debe depender de si el banco tiene una identidad islámica, cristiana, laica o cualquier otra. La supervisión financiera debe ser neutral respecto a la religión y exigente respecto al riesgo.
6. La dimensión ideológica: ¿dónde comienza el problema?
La expresión «banca islámica» puede referirse a cosas muy diferentes.
Para algunas personas, significa simplemente una forma de organizar sus finanzas de acuerdo con sus creencias, para otras, forma parte de una visión más amplia de la sociedad en la que la religión debe orientar no solo la vida privada, sino también la economía, el derecho y las instituciones públicas.
Estas dos posiciones no son necesariamente idénticas.
Religión privada y proyecto social
Un cliente puede querer una hipoteca sin intereses por motivos personales y no defender ningún proyecto político, del mismo modo, un banco puede ofrecer productos islámicos como una estrategia comercial sin perseguir objetivos ideológicos.
Pero también es legítimo investigar si determinados actores utilizan las finanzas para:
Aumentar la dependencia económica de una comunidad respecto a organizaciones religiosas.
Crear redes de influencia entre entidades financieras, asociaciones y centros religiosos.
Promover una identidad comunitaria cerrada frente al resto de la sociedad.
Vincular el acceso a determinados servicios con la obediencia a autoridades religiosas.
Facilitar financiación a organizaciones cuya estructura, actividad o financiación exterior merezca un examen especial.
Estas posibilidades no deben presentarse como hechos generales ni atribuirse a la banca islámica en su conjunto. Son líneas de investigación que requieren pruebas concretas.
La pregunta no es «¿la banca islámica es ideológica?», la pregunta es más precisa: ¿En qué casos un servicio financiero basado en criterios religiosos se limita a atender una demanda comercial y en qué casos puede convertirse en una infraestructura de influencia sobre la comunidad y sobre las instituciones?
Para responder, habría que estudiar los propietarios, los financiadores, los consejos de sharía, los vínculos institucionales, las donaciones, los mecanismos de gobernanza y la transparencia de cada caso.
7. La cuestión de los consejos de sharía
Uno de los elementos más particulares de las finanzas islámicas es la participación de expertos religiosos que evalúan si los productos cumplen determinados principios de la sharía.
Estos consejos pueden aportar conocimiento especializado sobre las normas religiosas que la entidad quiere aplicar. Sin embargo, también plantean preguntas de gobernanza.
¿Quién controla al que certifica?
Imaginemos que un banco paga a un consejo para que examine sus productos.
El banco necesita la certificación para comercializar el producto como conforme a la sharía. El consejo, por su parte, puede depender económicamente del banco o trabajar simultáneamente para otras entidades.
Esto no demuestra por sí solo que exista una irregularidad. Pero crea una cuestión conocida en muchos sectores regulados, el riesgo de conflicto de intereses.
Sería razonable exigir:
Identidad y cualificación de los miembros del consejo.
Publicación de sus remuneraciones o, como mínimo, de las reglas de independencia.
Explicación de los criterios utilizados.
Procedimientos para resolver conflictos.
Separación clara entre la certificación religiosa y la autorización legal del producto.
Un producto puede ser considerado conforme a una interpretación religiosa y, al mismo tiempo, estar sujeto a riesgos financieros importantes. La certificación religiosa no sustituye a la supervisión prudencial, a la auditoría ni a la protección del consumidor.
8. Una de las grandes contradicciones: ¿sin intereses, pero con costes similares?
Este es uno de los puntos que más merece atención.
El objetivo declarado de la banca islámica es evitar el interés (riba). Sin embargo, algunos productos utilizan estructuras que pueden producir un coste económico parecido al de una financiación convencional.
En una murabaha, por ejemplo, el banco compra un activo y lo revende con un margen. En determinadas operaciones, ese margen puede calcularse tomando como referencia indicadores utilizados en los mercados financieros convencionales.
Esto genera una crítica conocida, que algunas operaciones cambian la forma jurídica y el vocabulario, pero mantienen una lógica económica similar.
Hay que presentar esta crítica con precisión.
No todas las operaciones islámicas son iguales.
El hecho de que un producto tenga un coste similar al interés no demuestra automáticamente que incumpla sus criterios religiosos.
Algunos defensores del modelo consideran que la diferencia está en la naturaleza del contrato, la propiedad del activo y la distribución del riesgo.
Los críticos cuestionan si esas diferencias son sustanciales o si, en determinados casos, sirven principalmente para adaptar la operación a una prohibición religiosa.
La cuestión de fondo es si la banca islámica está desarrollando una alternativa financiera con una distribución diferente del riesgo o si, en algunos segmentos, está creando formas complejas de reproducir los resultados de la banca convencional.
El Fondo Monetario Internacional ha señalado que el desarrollo de las finanzas islámicas ofrece oportunidades potenciales, pero también presenta retos de regulación, supervisión, gestión de riesgos, protección de depósitos y funcionamiento de los mercados de sukuk.
9. Las sombras económicas y financieras
La banca islámica no está libre de los problemas que afectan al resto del sector financiero, además, sus estructuras específicas pueden generar dificultades adicionales.
A. Complejidad contractual
Una operación puede incluir varias compraventas, arrendamientos, sociedades interpuestas o vehículos financieros.
Cuanto más complejo sea el contrato, más difícil puede resultar para un consumidor entender: Lo que está comprando. Lo que está pagando. Quién asume el riesgo. Qué ocurre en caso de impago.
La complejidad no es necesariamente ilegal ni exclusiva de las finanzas islámicas, pero exige una explicación especialmente clara.
B. Riesgo de liquidez
Los bancos necesitan poder responder a las retiradas de dinero y a sus obligaciones. Algunos instrumentos compatibles con la sharía no se pueden utilizar exactamente de la misma manera que los instrumentos convencionales para gestionar la liquidez.
Esto puede complicar la gestión de las entidades, especialmente en momentos de tensión financiera.
C. Diferencias de interpretación
Un producto aceptado por un consejo religioso puede ser rechazado por otro.
Esto puede provocar: Falta de uniformidad entre países. Dificultades para comercializar productos en diferentes mercados. Confusión entre los clientes. Costes adicionales de cumplimiento y certificación.
D. Riesgo de reputación
La palabra «islámico» puede utilizarse como elemento de confianza. Pero una etiqueta religiosa no garantiza por sí sola que una inversión sea segura, rentable o ética en todos los sentidos.
Un banco puede respetar determinados criterios religiosos y, aun así, ofrecer un producto poco rentable, complejo o inadecuado para un cliente concreto.
10. ¿Puede convertirse en una herramienta de influencia exterior?
Esta es probablemente la parte más delicada del sector.
Europa recibe inversiones, capitales y servicios financieros procedentes de numerosos países. Esto no es una anomalía, forma parte de la economía global.
El problema aparece cuando una operación financiera se combina con dependencias políticas, redes de influencia o falta de transparencia.
Por ejemplo, una investigación periodística o institucional podría examinar:
Quién aporta el capital inicial de una entidad.
Si existen vínculos con gobiernos extranjeros, fondos estatales o grandes grupos empresariales.
Qué organizaciones religiosas o sociales mantienen relaciones con la entidad.
Si los beneficios financian actividades ajenas a la actividad financiera.
Si existen mecanismos para evitar la financiación de actividades ilícitas.
Si las entidades publican información suficiente sobre su estructura de propiedad y gobierno.
Pero es necesario mantener una distinción fundamental: Un fondo procedente de un país musulmán no es automáticamente una herramienta de islamización. Un inversor del Golfo no debe ser considerado sospechoso por su nacionalidad o religión. Y una entidad financiera islámica no puede ser acusada de perseguir objetivos políticos sin pruebas.
La influencia no siempre funciona mediante órdenes
En algunos casos, la influencia puede ser más indirecta, puede producirse mediante:
Dependencia financiera. Financiación de instituciones. Patrocinio de eventos y programas. Promoción de determinados representantes como portavoces de una comunidad.
11. ¿Qué sucede con la igualdad y la libertad individual?
Europa debe proteger la libertad religiosa, pero también debe proteger la libertad de conciencia, incluida la libertad de no practicar una religión, cambiar de creencia o rechazar la autoridad de un líder religioso.
Aquí aparece una pregunta que suele quedar fuera de los folletos comerciales: ¿Puede una persona de origen musulmán acceder a servicios financieros sin tener que aceptar una determinada interpretación religiosa?
La respuesta debería ser sí.
Una persona musulmana puede ser practicante, no practicante, reformista, secular, atea o crítica con determinadas interpretaciones de la religión. No existe una única experiencia musulmana.
Por tanto, no sería aceptable que una comunidad financiera o religiosa presentara una interpretación particular como si fuera obligatoria para todas las personas musulmanas.
La banca islámica puede ofrecer una opción. No debería convertirse en un mecanismo de presión social.
12. ¿Y las mujeres? Una cuestión que no debería evitarse
Los productos financieros deben evaluarse también desde la perspectiva de la igualdad de derechos.
En el plano comercial, una mujer debe poder contratar, invertir, endeudarse, abrir una cuenta y administrar sus bienes en las mismas condiciones jurídicas que un hombre, conforme a la legislación aplicable.
La pregunta no es si todas las instituciones de finanzas islámicas discriminan a las mujeres. No hay base para afirmarlo de forma general.
La cuestión es más concreta: ¿qué ocurre cuando una interpretación religiosa aplicada por una institución considera que existen papeles económicos diferentes para hombres y mujeres?
En Europa, las condiciones contractuales y la prestación de servicios financieros deben respetar la legislación contra la discriminación y las normas de protección del consumidor.
También merece la pena investigar si los productos se comercializan de forma diferente a hombres y mujeres, si existen restricciones internas o si se transmite una visión de dependencia económica femenina.
La etiqueta religiosa no puede servir para justificar una discriminación contraria a la ley.
13. ¿Es una alternativa ética o una estrategia de marketing?
La banca islámica suele presentarse como una forma de financiación más ética porque prohíbe determinadas actividades y, en teoría, vincula el dinero a la economía real.
Algunas de esas características pueden ser atractivas también para personas que no son musulmanas:
Evitar inversiones en determinados sectores.
Vincular la financiación a activos reales.
Promover una mayor relación entre inversión y actividad económica.
Rechazar determinadas prácticas especulativas.
Pero debemos evitar una conclusión automática: ser conforme a la sharía no significa necesariamente ser más ético en todos los sentidos.
Una inversión puede evitar el alcohol y los juegos de azar, pero seguir teniendo problemas de transparencia, impacto laboral, condiciones de contratación, impacto medioambiental o gobernanza.
La ética financiera no debería reducirse a una lista de sectores permitidos y prohibidos. También debe incluir preguntas sobre: Derechos laborales. Corrupción. Transparencia. Igualdad. Impacto ambiental. Financiación de actividades ilícitas.
La verdadera prueba de una banca ética es cómo actúa cuando sus intereses económicos entran en conflicto con sus principios declarados.
14. El caso europeo: ni prohibición ni cheque en blanco
Europa tiene dos errores que debería evitar.
Primer error: Prohibir por prejuicio
Rechazar cualquier producto financiero islámico únicamente por su nombre o por su origen religioso sería incompatible con la libertad económica y religiosa.
No se puede tratar a todos los clientes musulmanes como si fueran parte de un proyecto político. Tampoco se puede asumir que una institución religiosa es ilegal o peligrosa por el simple hecho de ser religiosa.
Segundo error: Aceptar sin examinar
El error contrario consiste en pensar que todo lo que se presenta como «inclusión», «diversidad» o «libertad religiosa» queda fuera de cualquier examen crítico.
La inclusión no elimina la necesidad de supervisión. La diversidad no sustituye a la transparencia, y la libertad religiosa no puede utilizarse para evitar las leyes comunes.
El criterio debería ser el mismo para todas las entidades: Misma ley, misma supervisión, misma protección para el consumidor y máxima transparencia sobre la propiedad, el dinero y las relaciones institucionales.
Si un banco cumple estos requisitos, no hay razón para exigirle una prohibición por su identidad religiosa. Si no los cumple, debe responder ante las autoridades como cualquier otra entidad.
15. ¿Qué debería investigar Europa?
Si Europa quiere desarrollar un mercado financiero abierto y seguro, debería prestar atención a varios aspectos.
Transparencia de la propiedad: conocer quién controla las entidades y quién aporta el capital.
Independencia de los consejos religiosos: evitar conflictos de intereses y publicar criterios de certificación.
Protección del consumidor: explicar los costes, los riesgos y las consecuencias del impago en un lenguaje comprensible.
Prevención del blanqueo de capitales: aplicar controles eficaces a todas las entidades, independientemente de su identidad religiosa.
Libertad individual: impedir que los servicios financieros se conviertan en instrumentos de presión religiosa o comunitaria.
Investigación de las conexiones exteriores: examinar las relaciones con gobiernos, fondos y organizaciones extranjeras cuando existan indicios documentados de influencia indebida.
La regulación europea debe centrarse en los riesgos reales. No es suficiente con confiar en la buena reputación de una institución, pero tampoco es razonable construir sospechas generales a partir de su identidad religiosa.
16. La pregunta incómoda: ¿Quién define qué es «islámico»?
La banca islámica plantea una cuestión que va más allá del dinero.
Cuando una entidad etiqueta un producto como «conforme a la sharía», está utilizando una referencia religiosa. Pero ¿quién tiene autoridad para definir esa conformidad?
¿Un consejo de expertos? ¿Una escuela jurídica? ¿Una institución internacional? ¿Una autoridad religiosa nacional? ¿El propio banco?
Y si existen diferentes interpretaciones, ¿el consumidor conoce esas diferencias?
Esta pregunta es importante porque el término «islámico» puede parecer una garantía absoluta. Sin embargo, en realidad puede esconder debates jurídicos y religiosos complejos.
Un producto puede ser considerado aceptable por un consejo y cuestionado por otro, un contrato puede recibir una certificación, pero eso no significa que todos los musulmanes lo consideren legítimo.
La transparencia exige explicar la interpretación utilizada, no presentarla como la única posible.
Conclusión: Una oportunidad financiera que necesita vigilancia democrática
La banca islámica puede ser una actividad comercial legítima, puede ofrecer productos a clientes que desean cumplir sus convicciones religiosas y puede atraer inversiones hacia los mercados europeos.
También puede aportar innovación contractual, nuevas formas de financiación y oportunidades de competencia. Pero ninguna de estas posibilidades justifica la ausencia de preguntas.
Porque en el contexto europeo, no puede desvincularse de la dimensión política e ideológica. La introducción de comités religiosos en el sector bancario y el flujo de capitales condicionados teológicamente plantean interrogantes legítimos sobre la preservación de los marcos seculares, la transparencia regulatoria y la autonomía institucional en el continente.
La banca islámica debe ser examinada como cualquier otra actividad financiera, por su transparencia, sus riesgos, su impacto, sus vínculos económicos y su cumplimiento de la ley. Al mismo tiempo, Europa debe evitar el prejuicio de considerar sospechoso a todo lo que tenga una identidad musulmana.
El verdadero debate no consiste en elegir entre una prohibición general y una aceptación incondicional. Consiste en construir un sistema en el que la libertad religiosa y económica conviva con la igualdad ante la ley, la supervisión independiente y la protección de la libertad individual.
La pregunta final es esta: ¿Queremos una banca que ofrezca productos compatibles con las creencias de sus clientes o estamos permitiendo, sin suficiente transparencia, que determinadas estructuras financieras se conviertan en nuevas redes de autoridad e influencia?
La respuesta no debe basarse en el miedo ni en la complacencia. Debe basarse en datos, contratos, auditorías, registros de propiedad, supervisión y hechos verificables.
Porque en una democracia liberal, la libertad de creer no puede convertirse en la obligación de obedecer; y la libertad de hacer negocios no puede convertirse en un permiso para escapar al control democrático.
Fuentes
Fondo Monetario Internacional. HM Revenue & Customs, Reino Unido. GOV.UK. economie.gouv.fr. BSP. European Central Bank