ابتكار مالي أم حصان طروادة أيديولوجي؟
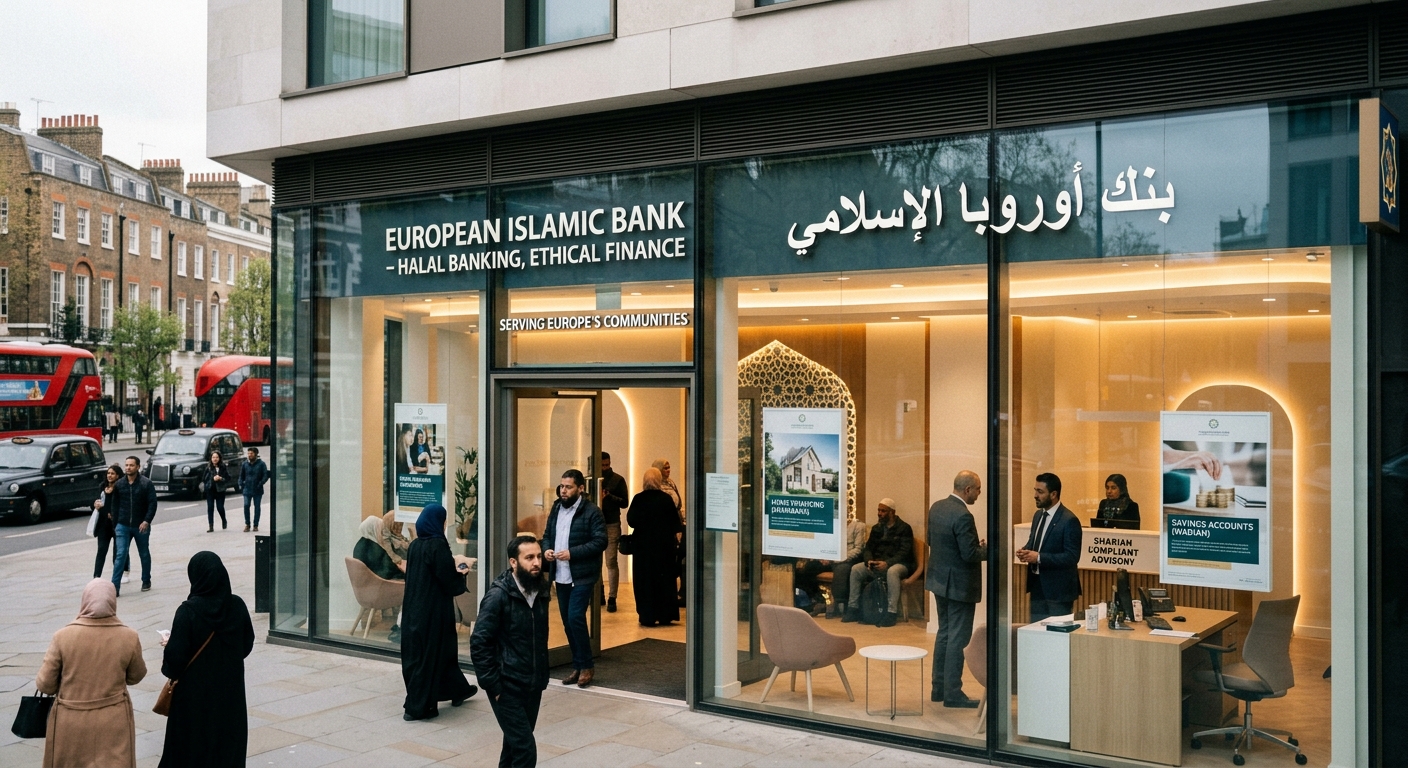
يصل التمويل الإسلامي إلى أوروبا حاملاً وعداً جذاباً: تقديم طريقة لإدارة الأموال من دون فوائد، واستثمارات تُعتبر أخلاقية، ومنتجات مصممة لتلبية احتياجات العملاء المسلمين.
حتى هذه النقطة، لا يوجد ما يثير الاستغراب بشكل خاص. فأوروبا مجتمع تعددي، ويحق لمواطنيها البحث عن خدمات مالية تتوافق مع معتقداتهم.
لكن هناك أسئلة تستحق تحقيقاً أعمق:
ما حقيقة التمويل الإسلامي؟
من أين تأتي مبادئه، ومن يفسرها؟
هل هو مجرد بديل مالي، أم يمكن أن يتحول أيضاً إلى أداة للنفوذ الديني والسياسي؟
ماذا يحدث عندما تتقاطع قواعد تقليد ديني مع القوانين والقيم واللوائح المنظمة للقطاع المالي الأوروبي؟
من يراقب ألا تخفي تسمية «إسلامي» مصالح اقتصادية أو شبكات نفوذ أو نقصاً في الشفافية؟
لا يتعلق الأمر بما إذا كان ينبغي للمسلمين الحصول على الخدمات المالية، بل بما إذا كان يجب إخضاع أي نموذج مالي للمعايير نفسها من حيث الشفافية والمشروعية وحماية المستهلك والاستقلالية الفردية.
1. ما هو التمويل الإسلامي؟
التمويل الإسلامي نظام مالي يسعى إلى تنظيم عملياته وفقاً لمبادئ معينة من الشريعة، أي التفسير المعتمد للشريعة الإسلامية.
ولا يوجد تفسير واحد للشريعة. فهناك مدارس فقهية وسلطات دينية وهيئات متخصصة مختلفة قد تختلف في آرائها بشأن مدى قبول منتج مالي معين.
ومن أبرز مبادئه المعروفة:
-
حظر الربا: ويُترجم عموماً على أنه حظر الفوائد المالية.
-
حظر الميسر: رفض المقامرة وبعض أشكال المضاربة.
-
تقييد الأنشطة الممولة: مثل الكحول والمقامرة وبعض القطاعات التي تُعد غير مشروعة.
-
المشاركة في الأرباح والخسائر: على الأقل باعتبارها مبدأً مثالياً للنموذج.
وتلخص الحكومة الفرنسية هذه المبادئ في حظر الفوائد وبعض أشكال الغموض والمضاربة، فضلاً عن القيود القطاعية وتقاسم الأرباح والخسائر.
توضيح مهم
لا يعني التمويل الإسلامي بالضرورة أن العميل لن يدفع أي تكلفة مقابل الحصول على المال.
فعلى سبيل المثال، في التمويل التقليدي، قد يمنح البنك قرضاً بقيمة 100 ألف يورو ويحصّل فوائد. أما في عملية من نوع المرابحة، فيمكن للبنك شراء عقار ثم بيعه للعميل مقابل 120 ألف يورو، على أن تُسدَّد القيمة على أقساط مؤجلة.
من الناحية القانونية، لا يُقدَّم هذا على أنه قرض بفائدة، بل على أنه عملية بيع وشراء تتضمن هامش ربح.
وهنا يبرز السؤال النقدي بوضوح: إذا انتهى الأمر بالعميل إلى دفع مبلغ مماثل لما كان سيدفعه مقابل قرض تقليدي، فهل نتحدث عن اختلاف اقتصادي حقيقي، أم عن هيكل قانوني وديني مختلف يؤدي إلى نتيجة متشابهة؟
تعتمد الإجابة على العقد، والمخاطر التي يتحملها كل طرف، والتفسير الديني المعتمد. وتصف وثائق الخزانة البريطانية المرابحة بأنها شراء أصل ثم إعادة بيعه بسعر أعلى، على أن يُسدَّد الثمن على أقساط مؤجلة.
2. الأصول: من تحريم الفوائد إلى صناعة مالية حديثة
لم يظهر التمويل الإسلامي فجأة في البنوك الأوروبية؛ إذ تعود جذوره إلى التقاليد الفقهية والدينية الإسلامية، ولا سيما تحريم الربا.
لكن التمويل الإسلامي الحديث، باعتباره صناعة منظمة، يُعد ظاهرة حديثة نسبياً.
التجارب المعاصرة الأولى
خلال القرن العشرين، بدأ بعض الاقتصاديين والمثقفين المسلمين بطرح بديل للنظام المالي التقليدي. وكان هدفهم إنشاء مؤسسات تحترم المبادئ الإسلامية، وفي الوقت نفسه تستطيع العمل داخل اقتصاد حديث.
ومن أبرز التجارب التي يُشار إليها كثيراً تجربة ميت غمر في مصر خلال ستينيات القرن العشرين. وبعد ذلك، ظهرت في سبعينيات القرن نفسه مؤسسات مالية إسلامية أكبر حجماً في البلدان ذات الأغلبية المسلمة، في سياق نمو الإيرادات النفطية وتوسع المشاريع المرتبطة بالهوية والتجديد الإسلامي.
وفي العقود اللاحقة، تطورت المصارف وصناديق الاستثمار وشركات التأمين الإسلامي وأسواق الصكوك.
وهنا ينبغي تجنب تبسيطين:
فالتمويل الإسلامي ليس اختراعاً حصرياً لحكومات الخليج، كما أنه ليس مجرد نسخة قديمة من التمويل التقليدي لا تختلف عنه في أي شيء.
إنه صناعة حديثة تجمع بين التقاليد الدينية والهندسة المالية والمصالح التجارية، وفي بعض السياقات، المشاريع السياسية أو المرتبطة بالهوية.
ومع ذلك، لا ينبغي الخلط تلقائياً بين هذه العناصر. فالمؤسسة التي تستخدم معايير إسلامية ليست، لمجرد ذلك، منظمة سياسية أو متطرفة.
3. كيف يعمل؟ المنتجات الأكثر شيوعاً
لفهم الأبعاد الحقيقية للتمويل الإسلامي، ينبغي النظر إلى منتجاته الفعلية، لا إلى حملاته الإعلانية فقط.
المرابحة: الشراء وإعادة البيع
يشتري البنك أصلاً ثم يعيد بيعه للعميل بهامش ربح متفق عليه مسبقاً. ويمكن سداد الثمن على أقساط مؤجلة.
المشاركة: الشراكة
يشارك البنك والعميل في استثمار أو في ملكية أصل. وفي بعض النماذج، يتقاسم الطرفان الأرباح والخسائر.
الصكوك: أدوات الاستثمار
هي أدوات مالية مرتبطة بأصول أو حقوق أو مشاريع، وغالباً ما تُقدَّم باعتبارها بديلاً للسندات التقليدية.
الإجارة: التأجير
تعتمد على تأجير أصل أو الانتفاع به، وفي بعض الهياكل يمكن أن ينتهي الأمر بانتقال ملكية الأصل إلى العميل.
لا تتساوى هذه العقود بالضرورة في مستوى المخاطر أو الحماية التي توفرها للعميل. لذلك، لا يكفي الإعلان عن منتج بأنه «خالٍ من الفوائد» أو «متوافق مع الشريعة»، بل يجب دراسة شروطه الفعلية.
4. لماذا يحظى التمويل الإسلامي بالاهتمام في أوروبا؟
يرجع توسعه في أوروبا إلى عدة أسباب ينبغي عدم الخلط بينها.
أ. طلب تجاري مشروع
هناك مسلمون أوروبيون يرغبون في الحصول على منتجات مالية تتوافق مع قناعاتهم الدينية. ويتجنب بعضهم الفوائد لأسباب روحية، بينما يبحث آخرون عن استثمارات تستبعد قطاعات معينة.
وفي مجتمع يحترم الحرية الدينية، من المعقول وجود عروض تجارية موجهة إلى فئات مختلفة من المستهلكين، ما دامت ملتزمة بالقانون.
ليس السؤال هو لماذا يرغب العميل المسلم في منتج إسلامي، بل ما إذا كان المنتج مشروحاً بوضوح، وما إذا كانت مخاطره مفهومة، وما إذا كان قرار العميل حراً بالفعل.
ب. جاذبية رؤوس الأموال الدولية
تسعى المراكز المالية الأوروبية أيضاً إلى جذب الاستثمارات القادمة من دول الخليج والصناديق الدولية والثروات الكبيرة المهتمة بالأدوات المتوافقة مع الشريعة.
وقد طورت المملكة المتحدة ولوكسمبورغ أطر عمل تسهّل هذه العمليات. فعلى سبيل المثال، عملت لوكسمبورغ مع الصناديق الإسلامية وإصدارات الصكوك ضمن إطارها المالي العام.
ج. المنافسة بين المراكز المالية
يمكن أن يصبح التمويل الإسلامي قطاعاً إضافياً ضمن المنافسة العالمية على جذب رؤوس الأموال.
فلا تنافس لندن باريس وفرانكفورت ولوكسمبورغ فحسب، بل تنافس أيضاً المراكز المالية في الشرق الأوسط وآسيا.
لذلك، عندما تسهّل حكومة دخول المنتجات الإسلامية، لا يعني ذلك بالضرورة أنها تحاول الترويج لدين معين. فقد تسعى إلى جذب الاستثمارات وتوفير الوظائف وتعزيز النشاط المالي والروابط الدولية.
لكن الدوافع الاقتصادية المعلنة لا تلغي ضرورة دراسة الآثار السياسية والثقافية والتنظيمية.
5. أوروبا: التكيف مع النظام القانوني، لا استبداله
هنا تبرز مسألة أساسية.
لا يمكن للتمويل الإسلامي أن يعمل في أوروبا إلا ضمن الإطار القانوني الأوروبي والوطني المعمول به. ولا يجوز لأي مؤسسة استخدام الدين ذريعة لمخالفة القواعد المصرفية أو الضريبية أو العمالية أو قواعد حماية المستهلك ومكافحة غسل الأموال.
في لوكسمبورغ، على سبيل المثال، تشير هيئة الرقابة المالية إلى أن الصناديق المتوافقة مع الشريعة لا تخضع لنظام تنظيمي منفصل، بل يجب أن تلتزم بالمتطلبات القانونية والتنظيمية نفسها التي تنطبق على الصناديق الأخرى، إلى جانب متطلبات الإفصاح والامتثال الخاصة التي تنطبق عليها. ويتضمن تحديث صدر عام 2026 إشارات أكثر تفصيلاً إلى مكافحة غسل الأموال وتمويل الإرهاب وهيئات الرقابة الشرعية.
ينبغي أن يكون النموذج واضحاً وبسيطاً: حرية تقديم منتجات مالية ذات مرجعية دينية، مع الالتزام الإلزامي بالقوانين المشتركة.
وهذا يعني أن على المؤسسة المالية الإسلامية الإجابة عن أسئلة من قبيل:
-
من يمنحها الترخيص ويراقبها؟
-
ما مستوى الحماية التي تتمتع بها أموال العملاء؟
-
ماذا يحدث إذا أفلست المؤسسة؟
-
كيف تُحسب الرسوم والأرباح؟
-
ما تضارب المصالح المحتمل بين البنك ومستشاريه الدينيين؟
-
ما آليات تقديم الشكاوى؟
-
هل تخضع للقواعد نفسها المتعلقة بمكافحة غسل الأموال وتمويل الإرهاب؟
لا ينبغي أن تعتمد الإجابة على ما إذا كان البنك إسلامياً أو مسيحياً أو علمانياً أو ذا هوية أخرى. يجب أن تكون الرقابة المالية محايدة دينياً، وصارمة في التعامل مع المخاطر.
6. البُعد الأيديولوجي: أين تبدأ المشكلة؟
يمكن أن يشير مصطلح «التمويل الإسلامي» إلى أمور مختلفة تماماً.
فبالنسبة إلى بعض الأشخاص، يعني ببساطة تنظيم شؤونهم المالية بما يتوافق مع معتقداتهم. أما بالنسبة إلى آخرين، فيندرج ضمن رؤية أوسع للمجتمع ينبغي فيها للدين أن يوجّه ليس الحياة الخاصة فحسب، بل الاقتصاد والقانون والمؤسسات العامة أيضاً.
وهذان الموقفان ليسا متطابقين بالضرورة.
الدين بوصفه شأناً خاصاً والمشروع المجتمعي
قد يرغب عميل في الحصول على تمويل عقاري من دون فوائد لأسباب شخصية، من دون أن يدافع عن أي مشروع سياسي. وبالمثل، قد يقدم بنك منتجات إسلامية كاستراتيجية تجارية من دون السعي إلى تحقيق أهداف أيديولوجية.
لكن من المشروع أيضاً التحقيق في احتمال استخدام بعض الجهات للتمويل من أجل:
-
زيادة الاعتماد الاقتصادي لأفراد مجتمع معين على منظمات دينية.
-
إنشاء شبكات نفوذ تربط المؤسسات المالية والجمعيات والمراكز الدينية.
-
تعزيز هوية مجتمعية منغلقة في مواجهة بقية المجتمع.
-
ربط الحصول على خدمات معينة بالطاعة لسلطات دينية.
-
توفير التمويل لمنظمات تستدعي بنيتها أو أنشطتها أو مصادر تمويلها الخارجية تدقيقاً خاصاً.
لا ينبغي عرض هذه الاحتمالات باعتبارها حقائق عامة، ولا نسبتها إلى التمويل الإسلامي برمته. إنها مسارات بحث تتطلب أدلة محددة.
ليس السؤال: «هل التمويل الإسلامي أيديولوجي؟»، بل السؤال الأكثر دقة هو: في أي الحالات تقتصر الخدمة المالية القائمة على معايير دينية على تلبية طلب تجاري، وفي أي الحالات يمكن أن تتحول إلى بنية تحتية للتأثير في المجتمع والمؤسسات؟
للإجابة، ينبغي دراسة المالكين والممولين والهيئات الشرعية والروابط المؤسسية والتبرعات وآليات الحوكمة ومستوى الشفافية في كل حالة.
7. مسألة الهيئات الشرعية
من أكثر الخصائص تميزاً في التمويل الإسلامي مشاركة خبراء دينيين يقيّمون مدى توافق المنتجات مع مبادئ معينة من الشريعة.
يمكن لهذه الهيئات أن تقدم معرفة متخصصة بالقواعد الدينية التي ترغب المؤسسة في تطبيقها. لكنها تثير أيضاً تساؤلات تتعلق بالحوكمة.
من يراقب الجهة التي تمنح الشهادة؟
لنتصور أن بنكاً يدفع لهيئة شرعية كي تفحص منتجاته.
يحتاج البنك إلى شهادة الهيئة لتسويق المنتج باعتباره متوافقاً مع الشريعة. وفي المقابل، قد تعتمد الهيئة مالياً على البنك أو تعمل في الوقت نفسه مع مؤسسات أخرى.
لا يثبت ذلك وحده وجود مخالفة، لكنه يثير مسألة معروفة في قطاعات كثيرة خاضعة للتنظيم، وهي خطر تضارب المصالح.
ومن المعقول المطالبة بما يلي:
-
الكشف عن هوية أعضاء الهيئة ومؤهلاتهم.
-
نشر معلومات عن مكافآتهم، أو على الأقل توضيح قواعد استقلاليتهم.
-
شرح المعايير المستخدمة.
-
وضع إجراءات لحل تضارب المصالح.
-
الفصل الواضح بين الشهادة الدينية والترخيص القانوني للمنتج.
قد يُعتبر منتج ما متوافقاً مع تفسير ديني معين، بينما يظل معرضاً لمخاطر مالية كبيرة. فالشهادة الدينية لا تحل محل الرقابة الاحترازية أو التدقيق المالي أو حماية المستهلك.
8. أحد أبرز التناقضات: هل يمكن أن يكون التمويل بلا فوائد مع تكاليف مماثلة؟
هذه إحدى المسائل التي تستحق أكبر قدر من الاهتمام.
الهدف المعلن للتمويل الإسلامي هو تجنب الربا. ومع ذلك، تستخدم بعض المنتجات هياكل قد تؤدي إلى تكلفة اقتصادية مشابهة لتكلفة التمويل التقليدي.
ففي المرابحة، على سبيل المثال، يشتري البنك أصلاً ثم يعيد بيعه بهامش ربح. وفي بعض العمليات، قد يُحسب هذا الهامش بالاستناد إلى مؤشرات مستخدمة في الأسواق المالية التقليدية.
وهذا يثير نقداً معروفاً مفاده أن بعض العمليات تغير الشكل القانوني والمصطلحات، لكنها تحافظ على منطق اقتصادي مشابه.
وينبغي عرض هذا النقد بدقة.
-
ليست جميع العمليات الإسلامية متطابقة.
-
تشابه تكلفة المنتج مع تكلفة الفائدة لا يثبت تلقائياً مخالفته للمعايير الدينية التي يعتمدها.
-
يرى بعض المدافعين عن النموذج أن الاختلاف يكمن في طبيعة العقد وملكية الأصل وتوزيع المخاطر.
-
ويتساءل النقاد عما إذا كانت هذه الاختلافات جوهرية، أم أنها تُستخدم في بعض الحالات أساساً للتكيف مع حظر ديني.
المسألة الأساسية هي ما إذا كان التمويل الإسلامي يطور بديلاً مالياً يقوم على توزيع مختلف للمخاطر، أم أنه ينشئ، في بعض قطاعاته، أشكالاً معقدة لإعادة إنتاج نتائج التمويل التقليدي.
وقد أشار صندوق النقد الدولي إلى أن تطور التمويل الإسلامي يتيح فرصاً محتملة، لكنه يطرح أيضاً تحديات تتعلق بالتنظيم والرقابة وإدارة المخاطر وحماية الودائع وعمل أسواق الصكوك.
9. الجوانب الاقتصادية والمالية المظلمة
لا يخلو التمويل الإسلامي من المشكلات التي يعاني منها بقية القطاع المالي، بل قد تؤدي هياكله الخاصة إلى صعوبات إضافية.
أ. تعقيد العقود
قد تتضمن العملية عدة عمليات بيع وشراء أو عقود إيجار أو شركات وسيطة أو أدوات مالية.
وكلما ازداد تعقيد العقد، أصبح من الأصعب على المستهلك فهم:
-
ما الذي يشتريه.
-
ما الذي يدفع مقابله.
-
من يتحمل المخاطر.
-
ماذا يحدث عند التخلف عن السداد.
ليس التعقيد غير قانوني بالضرورة، كما أنه لا يقتصر على التمويل الإسلامي، لكنه يستدعي شرحاً واضحاً بصورة خاصة.
ب. مخاطر السيولة
تحتاج البنوك إلى القدرة على الاستجابة لطلبات سحب الأموال والوفاء بالتزاماتها. ولا يمكن استخدام بعض الأدوات المتوافقة مع الشريعة بالطريقة نفسها تماماً التي تُستخدم بها الأدوات التقليدية لإدارة السيولة.
وقد يؤدي ذلك إلى تعقيد إدارة المؤسسات، ولا سيما في أوقات الاضطرابات المالية.
ج. اختلاف التفسيرات
قد تقبل هيئة دينية منتجاً معيناً، بينما ترفضه هيئة أخرى.
ويمكن أن يؤدي ذلك إلى:
-
غياب التوحيد بين البلدان.
-
صعوبات في تسويق المنتجات عبر أسواق مختلفة.
-
ارتباك لدى العملاء.
-
تكاليف إضافية للامتثال والحصول على الشهادات.
د. مخاطر السمعة
قد تُستخدم كلمة «إسلامي» بوصفها مصدراً للثقة. لكن التسمية الدينية لا تضمن وحدها أن الاستثمار آمن أو مربح أو أخلاقي من جميع الجوانب.
فقد يحترم البنك معايير دينية معينة، ومع ذلك يقدم منتجاً ضعيف الربحية أو معقداً أو غير ملائم لعميل بعينه.
10. هل يمكن أن يتحول إلى أداة للنفوذ الخارجي؟
ربما يكون هذا الجانب الأكثر حساسية في القطاع.
تستقبل أوروبا الاستثمارات ورؤوس الأموال والخدمات المالية من دول عديدة. وهذا ليس أمراً شاذاً، بل جزء من الاقتصاد العالمي.
تظهر المشكلة عندما تقترن العملية المالية بتبعيات سياسية أو شبكات نفوذ أو نقص في الشفافية.
فعلى سبيل المثال، يمكن لتحقيق صحفي أو مؤسسي أن يدرس:
-
من يوفر رأس المال الأولي للمؤسسة؟
-
هل توجد روابط مع حكومات أجنبية أو صناديق حكومية أو مجموعات تجارية كبرى؟
-
ما المنظمات الدينية أو الاجتماعية التي تربطها علاقات بالمؤسسة؟
-
هل تُستخدم الأرباح لتمويل أنشطة خارج نطاق العمل المالي؟
-
هل توجد آليات لمنع تمويل الأنشطة غير المشروعة؟
-
هل تنشر المؤسسات معلومات كافية عن الملكية والحوكمة؟
لكن يجب الحفاظ على تمييز أساسي: ليس كل صندوق قادم من بلد مسلم أداةً لنشر الإسلام أو أسلمة المجتمع. ولا ينبغي اعتبار مستثمر خليجي موضع شبهة بسبب جنسيته أو دينه. كما لا يجوز اتهام مؤسسة مالية إسلامية بالسعي إلى تحقيق أهداف سياسية من دون أدلة.
النفوذ لا يعمل دائماً من خلال الأوامر
قد يكون النفوذ، في بعض الحالات، غير مباشر، ويمكن أن يحدث من خلال:
-
التبعية المالية.
-
تمويل المؤسسات.
-
رعاية الفعاليات والبرامج.
-
الترويج لشخصيات معينة باعتبارها متحدثة باسم مجتمع ما.
11. ماذا عن المساواة والحرية الفردية؟
يجب على أوروبا حماية الحرية الدينية، وكذلك حرية الضمير، بما في ذلك حرية عدم ممارسة الدين أو تغيير المعتقد أو رفض سلطة قائد ديني.
وهنا يبرز سؤال غالباً ما يغيب عن الكتيبات التجارية: هل يستطيع شخص من أصول مسلمة الحصول على خدمات مالية من دون الاضطرار إلى قبول تفسير ديني معين؟
ينبغي أن تكون الإجابة نعم.
فقد يكون الشخص المسلم متديناً أو غير متدين، أو إصلاحياً أو علمانياً أو ملحداً، أو ناقداً لبعض التفسيرات الدينية. ولا توجد تجربة إسلامية واحدة تنطبق على الجميع.
لذلك، لا يجوز لمجتمع مالي أو ديني أن يقدم تفسيراً معيناً باعتباره إلزامياً لجميع المسلمين.
يمكن للتمويل الإسلامي أن يوفر خياراً، لكن ينبغي ألا يتحول إلى وسيلة للضغط الاجتماعي.
12. وماذا عن النساء؟ مسألة لا ينبغي تجنبها
يجب تقييم المنتجات المالية أيضاً من منظور المساواة في الحقوق.
فعلى المستوى التجاري، ينبغي أن تتمكن المرأة من إبرام العقود والاستثمار والاقتراض وفتح الحسابات وإدارة ممتلكاتها بالشروط القانونية نفسها المطبقة على الرجل، وفقاً للتشريعات المعمول بها.
ليس السؤال هو ما إذا كانت جميع مؤسسات التمويل الإسلامي تميّز ضد النساء؛ فلا أساس لتعميم هذا الادعاء.
المسألة أكثر تحديداً: ماذا يحدث عندما يتبنى تفسير ديني تطبقه مؤسسة ما تصوراً لأدوار اقتصادية مختلفة للرجال والنساء؟
في أوروبا، يجب أن تحترم شروط العقود وتقديم الخدمات المالية التشريعات المناهضة للتمييز وقواعد حماية المستهلك.
ومن المفيد أيضاً التحقيق فيما إذا كانت المنتجات تُسوَّق بطريقة مختلفة للرجال والنساء، أو ما إذا كانت هناك قيود داخلية، أو ما إذا كان يجري الترويج لتصور يقوم على التبعية الاقتصادية للمرأة.
لا يمكن استخدام التسمية الدينية لتبرير تمييز يخالف القانون.
13. هل هو بديل أخلاقي أم استراتيجية تسويقية؟
غالباً ما يُقدَّم التمويل الإسلامي باعتباره تمويلاً أكثر أخلاقية، لأنه يحظر أنشطة معينة، ويربط الأموال، نظرياً، بالاقتصاد الحقيقي.
وقد تكون بعض هذه الخصائص جذابة أيضاً لأشخاص ليسوا مسلمين، مثل:
-
تجنب الاستثمار في قطاعات معينة.
-
ربط التمويل بأصول حقيقية.
-
تعزيز العلاقة بين الاستثمار والنشاط الاقتصادي.
-
رفض بعض الممارسات المضاربية.
لكن ينبغي تجنب الاستنتاج التلقائي بأن التوافق مع الشريعة يعني بالضرورة أن المنتج أكثر أخلاقية من جميع الجوانب.
فقد يتجنب الاستثمار الكحول والمقامرة، ومع ذلك يعاني من مشكلات تتعلق بالشفافية أو الأثر على العمال أو شروط التعاقد أو البيئة أو الحوكمة.
ولا ينبغي اختزال الأخلاقيات المالية في قائمة بالقطاعات المسموح بها والممنوعة. بل يجب أن تشمل أيضاً أسئلة تتعلق بـ:
-
حقوق العمال.
-
الفساد.
-
الشفافية.
-
المساواة.
-
الأثر البيئي.
-
تمويل الأنشطة غير المشروعة.
الاختبار الحقيقي لأي تمويل أخلاقي هو كيفية تصرفه عندما تتعارض مصالحه الاقتصادية مع المبادئ التي يعلن الالتزام بها.
14. الموقف الأوروبي: لا للحظر القائم على الأحكام المسبقة، ولا للقبول من دون شروط
هناك خطآن ينبغي لأوروبا تجنبهما.
الخطأ الأول: الحظر بدافع التحيز
إن رفض أي منتج مالي إسلامي لمجرد اسمه أو خلفيته الدينية يتعارض مع الحرية الاقتصادية والدينية.
لا يجوز التعامل مع جميع العملاء المسلمين كما لو كانوا جزءاً من مشروع سياسي. كما لا يجوز افتراض أن المؤسسة الدينية غير قانونية أو خطرة لمجرد كونها دينية.
الخطأ الثاني: القبول من دون تدقيق
يتمثل الخطأ المقابل في الاعتقاد بأن كل ما يُقدَّم تحت عناوين «الاندماج» أو «التنوع» أو «الحرية الدينية» يجب أن يكون بمنأى عن أي فحص نقدي.
فالاندماج لا يلغي الحاجة إلى الرقابة، والتنوع لا يحل محل الشفافية، والحرية الدينية لا يمكن استخدامها للتهرب من القوانين المشتركة.
ينبغي أن تكون المعايير واحدة لجميع المؤسسات:
-
القانون نفسه.
-
الرقابة نفسها.
-
الحماية نفسها للمستهلك.
-
أقصى درجات الشفافية بشأن الملكية والأموال والعلاقات المؤسسية.
إذا استوفى البنك هذه المتطلبات، فلا يوجد سبب لحظره بسبب هويته الدينية. وإذا لم يستوفها، فيجب أن يخضع للمساءلة أمام السلطات مثل أي مؤسسة أخرى.
15. ما الذي ينبغي لأوروبا التحقيق فيه؟
إذا أرادت أوروبا تطوير سوق مالي مفتوح وآمن، فعليها الاهتمام بعدة جوانب.
شفافية الملكية: معرفة من يسيطر على المؤسسات ومن يساهم برأس المال.
استقلالية الهيئات الشرعية: تجنب تضارب المصالح ونشر معايير منح الشهادات.
حماية المستهلك: شرح التكاليف والمخاطر وعواقب التخلف عن السداد بلغة مفهومة.
مكافحة غسل الأموال: تطبيق ضوابط فعالة على جميع المؤسسات، بغض النظر عن هويتها الدينية.
الحرية الفردية: منع تحول الخدمات المالية إلى أدوات للضغط الديني أو المجتمعي.
التحقيق في الروابط الخارجية: فحص العلاقات مع الحكومات والصناديق والمنظمات الأجنبية عندما توجد مؤشرات موثقة على نفوذ غير مشروع.
ينبغي أن تركز اللوائح الأوروبية على المخاطر الفعلية. فلا يكفي الاعتماد على السمعة الحسنة للمؤسسة، كما لا يصح بناء شكوك عامة استناداً إلى هويتها الدينية وحدها.
16. السؤال المحرج: من يحدد ما هو «إسلامي»؟
يثير التمويل الإسلامي مسألة تتجاوز حدود المال.
عندما تصف مؤسسة منتجاً بأنه «متوافق مع الشريعة»، فإنها تستند إلى مرجعية دينية. لكن من يملك سلطة تحديد هذا التوافق؟
هل هي هيئة من الخبراء؟ أم مدرسة فقهية؟ أم مؤسسة دولية؟ أم سلطة دينية وطنية؟ أم البنك نفسه؟
وإذا تعددت التفسيرات، فهل يعرف المستهلك بهذه الاختلافات؟
هذا السؤال مهم لأن مصطلح «إسلامي» قد يبدو وكأنه ضمان مطلق، بينما يمكن أن يخفي في الواقع نقاشات فقهية ودينية معقدة.
قد تعتبر هيئة شرعية منتجاً مقبولاً، بينما تعترض عليه هيئة أخرى. وقد يحصل عقد على شهادة، لكن ذلك لا يعني أن جميع المسلمين يعتبرونه مشروعاً.
تتطلب الشفافية توضيح التفسير المستخدم، بدلاً من تقديمه باعتباره التفسير الوحيد الممكن.
الخلاصة: فرصة مالية تحتاج إلى رقابة ديمقراطية
يمكن أن يكون التمويل الإسلامي نشاطاً تجارياً مشروعاً، وأن يقدم منتجات لعملاء يرغبون في الالتزام بمعتقداتهم الدينية، كما يمكن أن يجذب الاستثمارات إلى الأسواق الأوروبية.
وقد يوفر أيضاً ابتكاراً في العقود وأشكالاً جديدة من التمويل وفرصاً للمنافسة. لكن أياً من هذه الإمكانات لا يبرر غياب التساؤلات.
ففي السياق الأوروبي، لا يمكن فصل هذا القطاع عن أبعاده السياسية والأيديولوجية. إذ تثير إدخال اللجان الدينية إلى القطاع المصرفي وتدفقات رؤوس الأموال المشروطة بمعايير لاهوتية تساؤلات مشروعة بشأن الحفاظ على الأطر العلمانية والشفافية التنظيمية والاستقلال المؤسسي في القارة.
ينبغي إخضاع التمويل الإسلامي للتقييم مثل أي نشاط مالي آخر، من حيث الشفافية والمخاطر والأثر والروابط الاقتصادية والالتزام بالقانون. وفي الوقت نفسه، يجب على أوروبا تجنب التحيز الذي يجعل كل ما يحمل هوية مسلمة موضع شبهة.
لا يكمن النقاش الحقيقي في الاختيار بين الحظر الشامل والقبول غير المشروط، بل في بناء نظام تتعايش فيه الحرية الدينية والاقتصادية مع المساواة أمام القانون والرقابة المستقلة وحماية الحرية الفردية.
والسؤال الأخير هو: هل نريد نظاماً مصرفياً يقدم منتجات تتوافق مع معتقدات عملائه، أم أننا نسمح، من دون شفافية كافية، لبعض الهياكل المالية بالتحول إلى شبكات جديدة للسلطة والنفوذ؟
يجب ألا تستند الإجابة إلى الخوف أو التساهل، بل إلى البيانات والعقود وعمليات التدقيق وسجلات الملكية والرقابة والوقائع القابلة للتحقق.
لأنه في الديمقراطية الليبرالية، لا يمكن أن تتحول حرية الاعتقاد إلى التزام بالطاعة، كما لا يمكن أن تتحول حرية ممارسة الأعمال إلى تصريح بالتهرب من الرقابة الديمقراطية.
المصادر
صندوق النقد الدولي؛ هيئة الإيرادات والجمارك البريطانية؛ الموقع الرسمي للحكومة البريطانية GOV.UK؛ وزارة الاقتصاد الفرنسية؛ BSP؛ البنك المركزي الأوروبي.